Arv og gave av aksjer: dette overtar mottakeren
Arver du aksjer eller får dem i gave fra en annen person, overtar du som regel det den forrige eieren betalte for dem. Det kalles anskaffelseskost, altså det eieren betalte for aksjene.
Sist oppdatert
Arver du aksjer eller får dem i gave fra en annen person, overtar du som regel det den forrige eieren betalte for dem. Det kalles anskaffelseskost, altså det eieren betalte for aksjene.
Sist oppdatert
Du betaler som regel ikke skatt når du arver eller får aksjer i gave. Skatten kommer først den dagen du selger aksjene. Da regnes den ut fra det den forrige eieren betalte, ikke fra det aksjene var verdt da du fikk dem.
Mor kjøpte 100 aksjer i et selskap for 10 000 kroner. Mange år senere gir hun aksjene til sønnen sin. Da er de verdt 200 000 kroner.
Sønnen betaler ingen skatt når han får aksjene. Han overtar morens 10 000 kroner som det han har «betalt».
Selger sønnen senere aksjene for 200 000 kroner, er gevinsten 190 000 kroner. Den kommer med i skattemeldingen hans.
Hadde sønnen i stedet regnet med at aksjene kostet 200 000 kroner, ville han oppgitt for lav gevinst.
Selskapet som har utstedt aksjene, skal melde overføringen i aksjonærregisteroppgaven for det året den skjedde. Oppgaven viser hvem som ga fra seg aksjene, hvem som fikk dem, hvor mange det gjaldt, og at det var arv eller gave.
Selskapet skal også føre den nye eieren inn i aksjeeierboken. Alle aksjeselskaper skal ha en aksjeeierbok, altså en liste over hvem som eier aksjene.
Oppgaven som leveres innen 1. februar 2027, gjelder 2026. Den må sendes fra et sluttbrukersystem, altså et program som sender oppgaven rett til Skatteetaten.
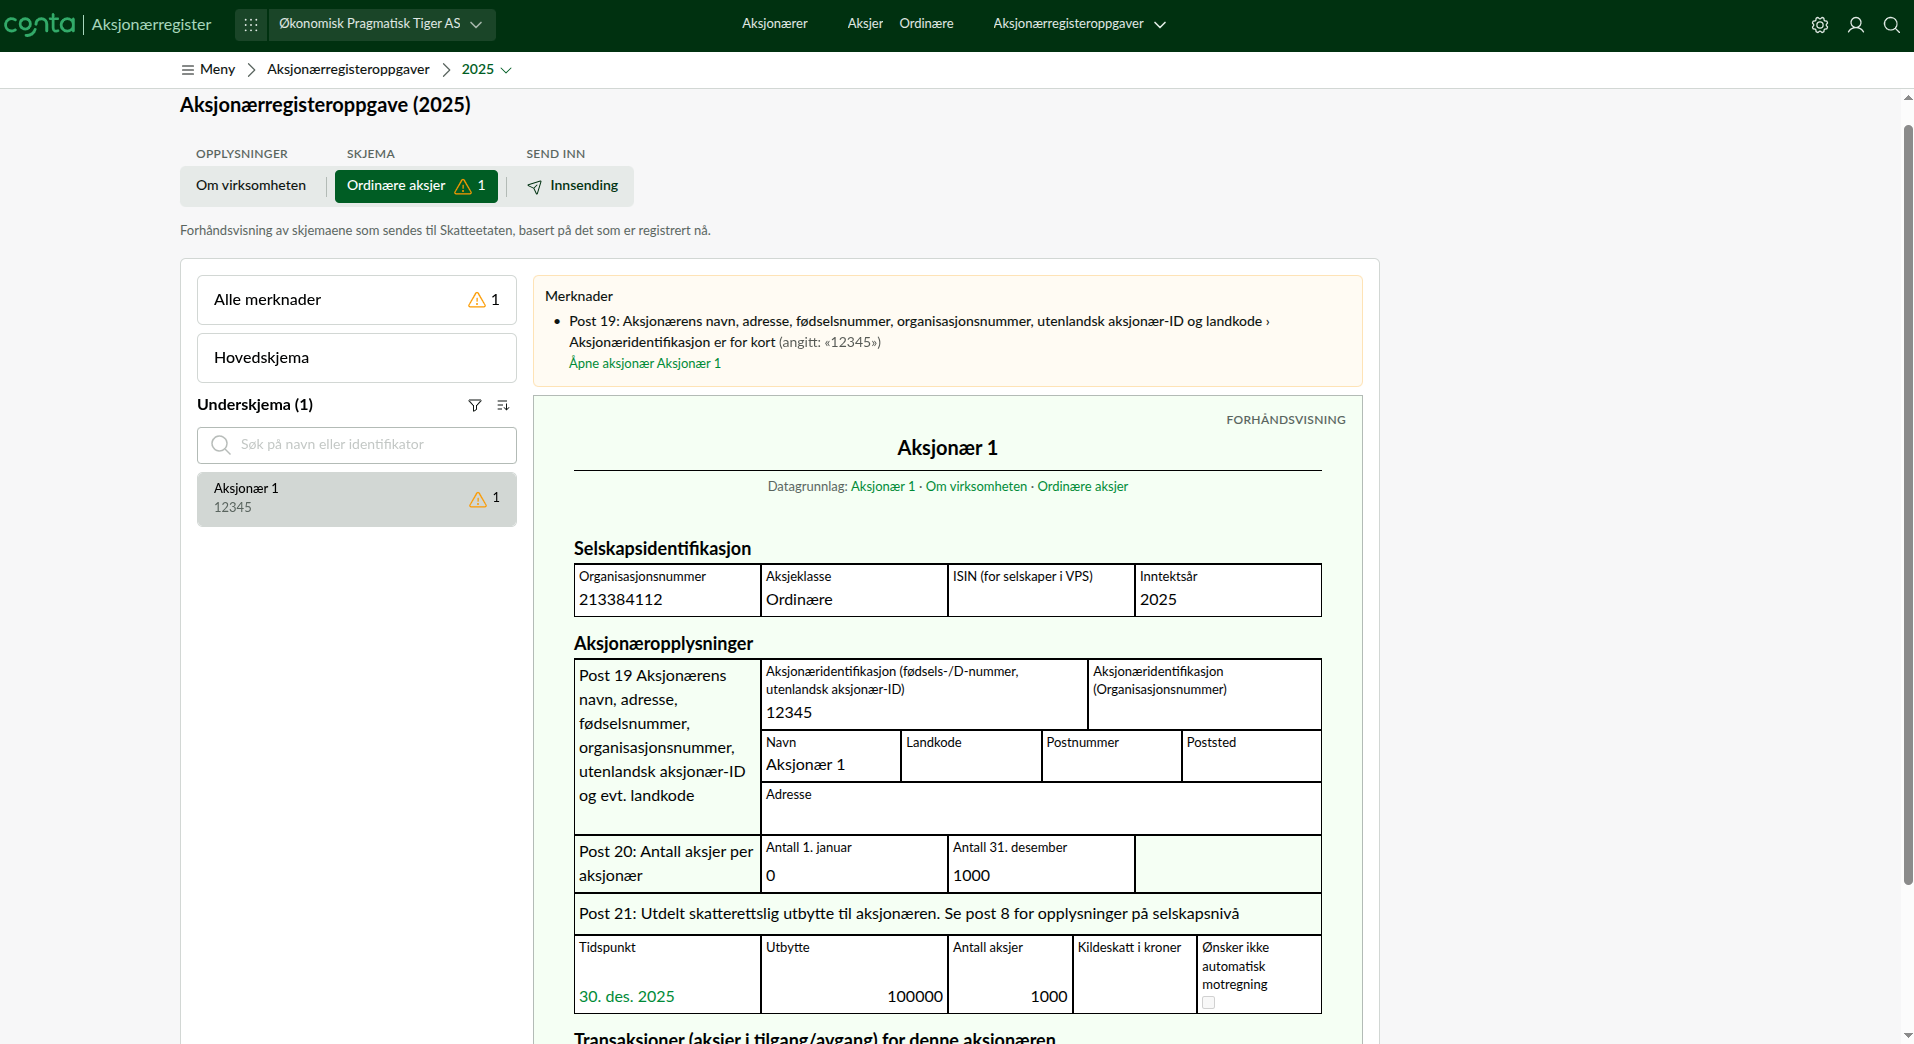
Det enkleste er å registrere arv og gave fra oppgaven for året overføringen skjedde, under Sammendrag. Klikk kortet Transaksjon og velg typen i menyen, på samme måte som ved kjøp og salg. Du kan også registrere overføringen på aksjeklassen, på fanen Transaksjoner. En aksjeklasse er en gruppe aksjer med de samme rettighetene. De fleste små aksjeselskaper har bare én. Ved vanlig arv og gave fyller du ikke inn noe beløp. Skatteetaten fører det giveren betalte videre til mottakeren.
Steg for steg: Registrere arv, gave og skilsmisse