Selskapet kan også lage nye aksjer og få noe annet enn penger for dem. Det kan være en eiendel, for eksempel en maskin eller en bil. Det kalles tingsinnskudd. Eller en som selskapet skylder penger, kan få aksjer i stedet for pengene. Da blir gjelden mindre, og selskapet blir økonomisk sterkere. Er gjelden verdt mindre enn det aksjene koster, gjelder den lavere verdien. Det kan ikke rapporteres av selskapet, så eieren må rette det selv i sin skattemelding.
Oppgaven viser hvor mange nye aksjer selskapet laget, hvem som fikk dem, og hva hver av dem betalte. Betaler eierne mer enn aksjens pålydende, viser oppgaven også overkursen.
Hva er overkurs?
Pålydende er beløpet hver aksje er skrevet opp til i vedtektene. Aksjekapitalen er summen for alle aksjene.
Betaler eierne mer enn pålydende for nye aksjer, er det overskytende overkurs.
Et eksempel: En aksje har pålydende 30 kroner. Du betaler 500 kroner for den. Da går 30 kroner til aksjekapitalen, og 470 kroner er overkurs.
Overkursen er en del av det eieren har betalt for aksjen. Den teller derfor med når eieren en gang selger aksjene. For gjeld som gjøres om til aksjer, gjelder det som står om lavere verdi lenger opp.
Et eksempel
Ola og Kari stiftet Eksempelstua AS i 2024. Selskapet fikk 1 000 aksjer med pålydende 30 kroner, og aksjekapitalen ble 30 000 kroner. Ola og Kari betalte 15 000 kroner hver for 500 aksjer hver. Les mer i Nytt aksjeselskap? Slik blir den første aksjonærregisteroppgaven.
I 2025 trenger selskapet mer penger. Selskapet lager 1 000 nye aksjer og selger dem for 500 kroner per aksje:
- Ola kjøper 500 nye aksjer og betaler 250 000 kroner.
- Per er ny eier. Han kjøper 500 aksjer og betaler 250 000 kroner.
- Kari kjøper ingen nye aksjer.
Selskapet får inn 500 000 kroner. Av dette går 1 000 × 30 = 30 000 kroner til aksjekapitalen. Resten, 470 000 kroner, er overkurs.
Oppgaven for 2025 viser blant annet:
| Ved starten av 2025 | Ved slutten av 2025 |
|---|
| Antall aksjer | 1 000 | 2 000 |
| Pålydende per aksje | 30 kr | 30 kr |
| Aksjekapital | 30 000 kr | 60 000 kr |
| Innbetalt overkurs | 0 kr | 470 000 kr |
Og for hver eier:
| Eier | Aksjer ved starten av 2025 | Nye aksjer i 2025 | Betalt for de nye aksjene | Aksjer ved slutten av 2025 |
|---|
| Ola | 500 | 500 | 250 000 kr | 1 000 |
| Kari | 500 | 0 | – | 500 |
| Per | 0 | 500 | 250 000 kr | 500 |
Legg merke til Ola. Han eier nå 1 000 aksjer, men han betalte ulikt for dem. For de første 500 betalte han 15 000 kroner. For de nye 500 betalte han 250 000 kroner.
Dette må du ha klart
- datoen kapitalforhøyelsen ble registrert i Brønnøysundregistrene. Det er registreringsdatoen, og den er den samme som datoen i kunngjøringen. Det er ikke datoen for generalforsamlingen. Se hjelpeartikkelen Registrere en nyemisjon for hvor du finner den
- hvor mange nye aksjer selskapet laget, og prisen per aksje
- hvem som fikk de nye aksjene, hvor mange hver fikk, og hva hver betalte
Alle aksjeselskaper skal ha en aksjeeierbok, altså en liste over hvem som eier aksjene. Husk å oppdatere den med de nye aksjene. Tallene i oppgaven skal stemme med den.
Med en nyemisjon kan selskapet også opprette en ny aksjeklasse. Det kan også gjøres når selskapet stiftes. En aksjeklasse er en gruppe aksjer med de samme rettighetene. De fleste små aksjeselskaper har bare én. Les mer i Flere aksjeklasser: hva det er, og hva det betyr for aksjonærregisteroppgaven.
Frist
Fristen er 31. januar året etter. Oppgaven som leveres innen mandag 1. februar 2027, gjelder 2026. Fristen er flyttet fordi 31. januar er en søndag. Oppgaven må sendes fra et sluttbrukersystem, altså et program som sender oppgaven rett til Skatteetaten. Les mer i Aksjonærregisteroppgaven: slik leverer du den i 2027.
Leverer du for sent, kan Skatteetaten ilegge tvangsmulkt, et beløp per dag. Satsen er foreslått til 690 kroner per dag, og høyst 13 800 kroner, for 2027.
Slik gjør du det i Conta
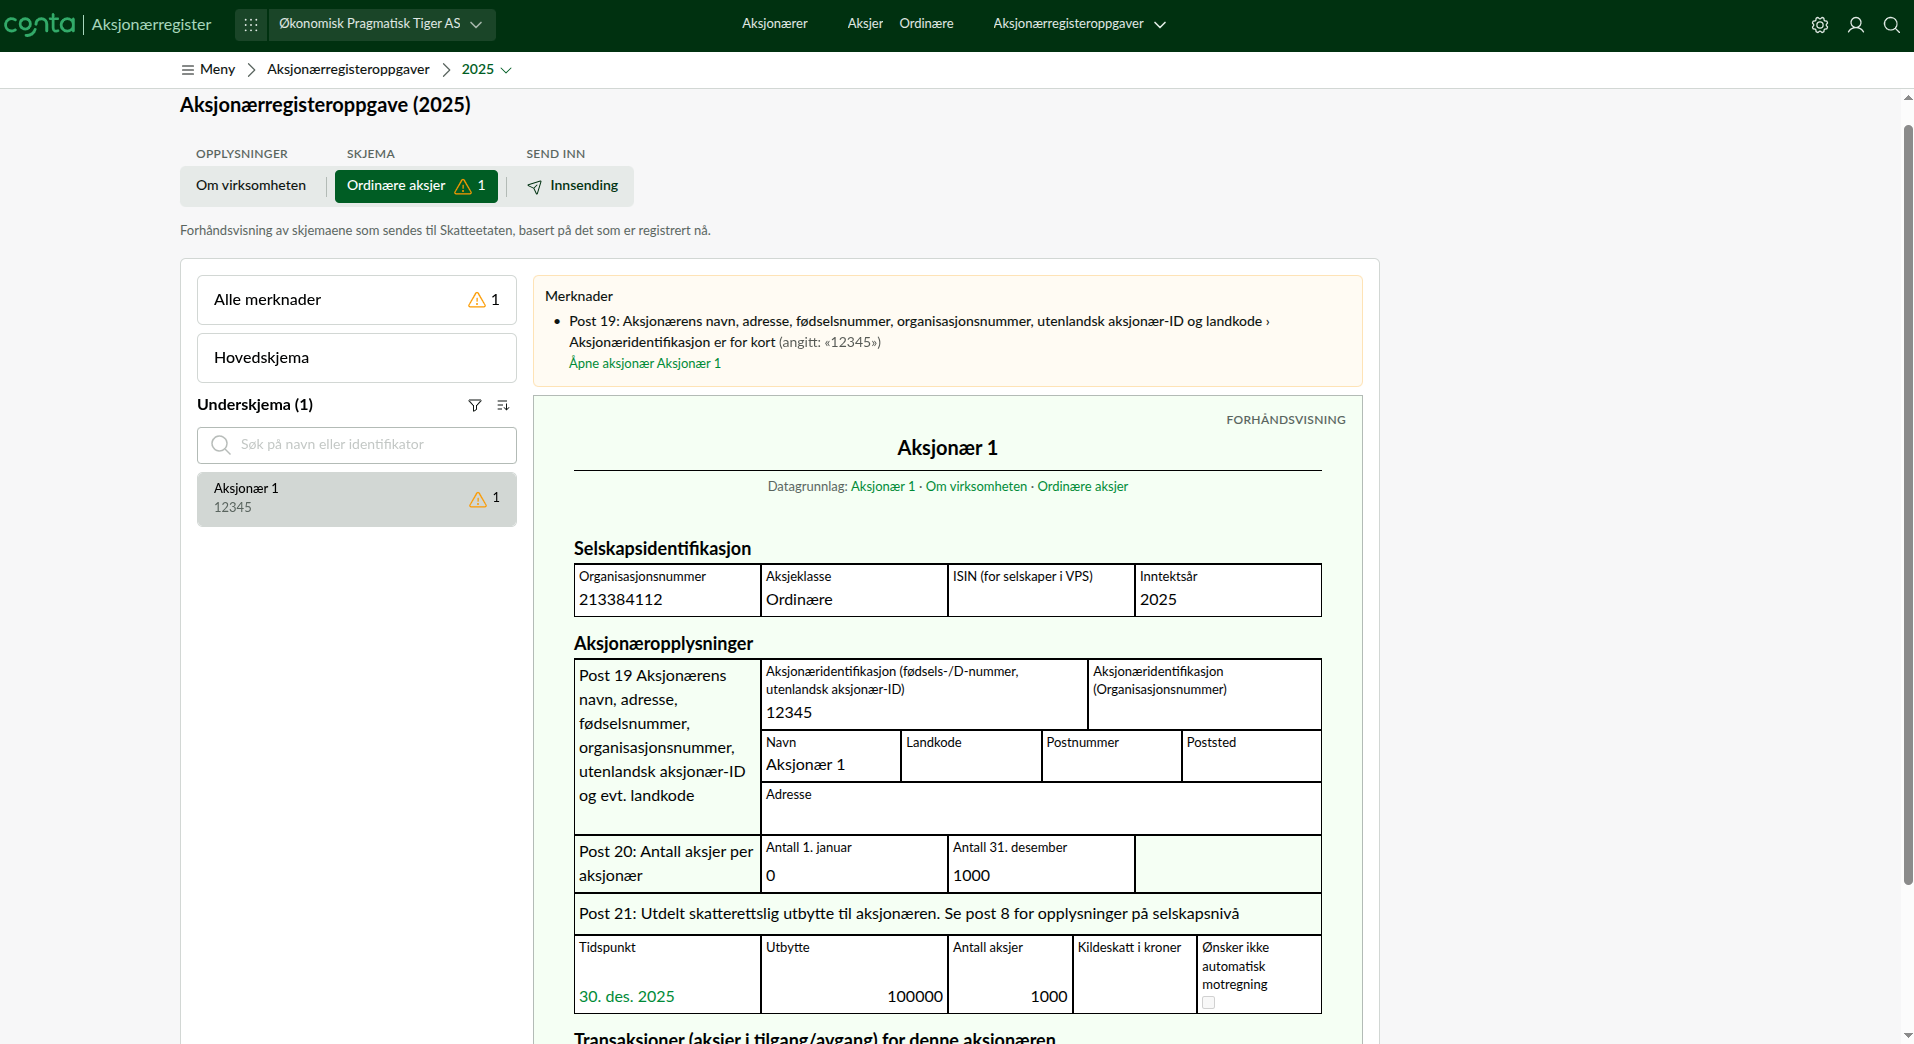
I Conta er det enkleste å registrere nyemisjonen fra oppgaven under Sammendrag. Du kan også registrere den på aksjeklassen. Gir nyemisjonen en ny aksjeklasse, oppretter du klassen først med Legg til aksjeklasse. Du fyller inn antall nye aksjer og overkursen, og hvem som fikk aksjene og hva de betalte. Conta regner ut den nye aksjekapitalen og fyller ut oppgaven. Se hjelpeartikkelen Registrere en nyemisjon.
Aksjonærregisteroppgaven for 2026 er gratis i Conta.
Kilder