Denne hjelpeartikkelen viser deg hvordan du periodiserer i Conta.
Å periodisere betyr å flytte kjøp, salg og lignende fra en periode til en annen i regnskapet. Ofte fra ett år til et annet. Når en transaksjon skjer på forskudd eller etterskudd, skal den flyttes så den blir riktig i regnskapet. For eksempel faktura på kontorleie eller forsikring. Det kan også være lønnsutbetaling til ansatte eller varelager.
Du kan periodisere hver måned for å ha et mer korrekt regnskap gjennom året, men det er også mulig å kun periodisere en gang årlig før du leverer skattemelding og næringsspesifikasjon.
NB: Du skal aldri ta med merverdiavgift når du periodiserer. Merverdiavgiften er knyttet til fakturadatoen, ikke datoen arbeidet faktisk ble utført.
Periodisering av kjøp
Gå til Meny > Regnskap > Nytt kjøp.
Last opp bilag til kjøpet og fyll ut fakturadetaljer.
Trykk på «Vis innstillinger» og aktiver «Legg til periodisering». Da får du opp valg av konto, hvor mange måneder leien skal periodiseres over, og måneden periodiseringen starter på.
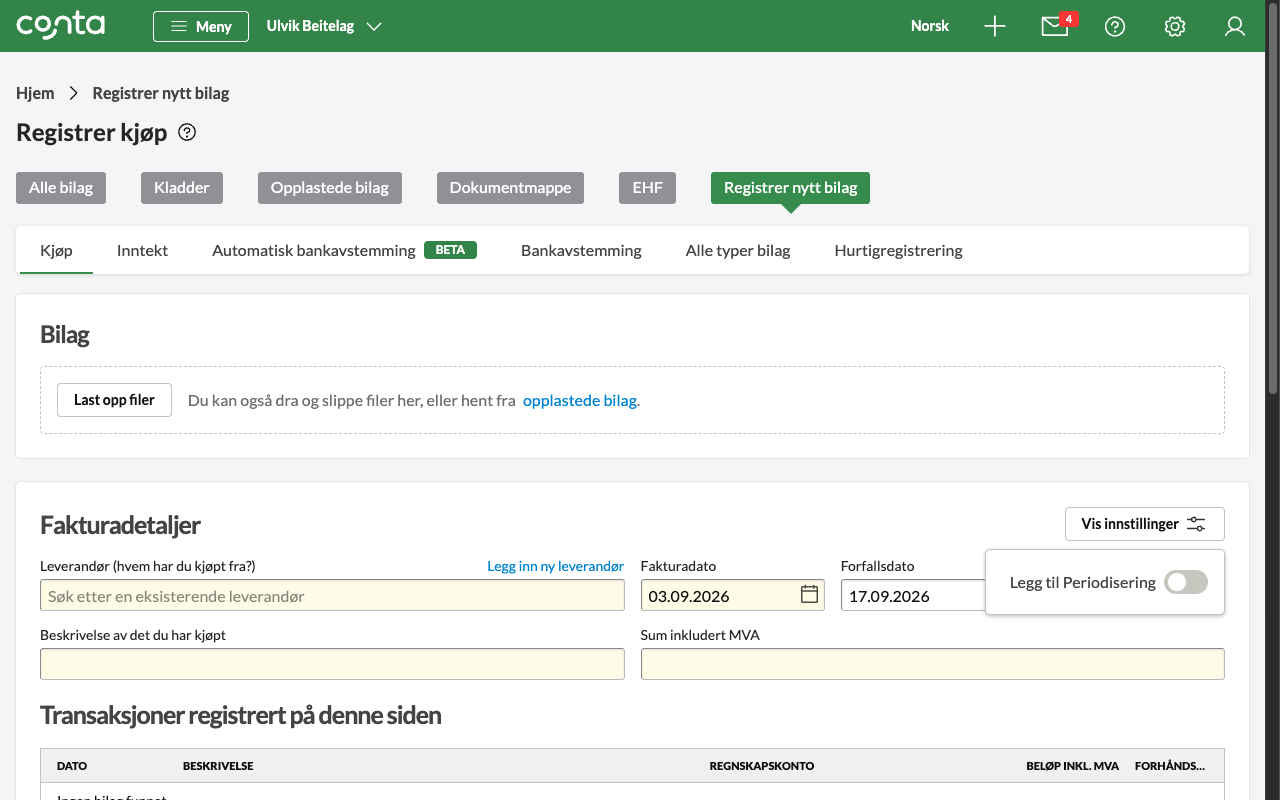
Si du har for eksempel har betalt to måneder kontorleie på forskudd i desember 2026 for januar og februar 2027. Fakturadetaljene viser totalsummen «6300 – Leie lokale». Så legger du til periodisering, og legger til konto for periodisering. Da kan du velge konto «1700 – Forskuddsbetalt leiekostnad», første måned januar og antall måneder 2.
Når du er ferdig kan du trykke på «Registrer kjøp».
Periodisering av salg
En snekkerbedrift har bygd en garasje for en kunde i desember 2026. De sender fakturaen til kunden i januar året etter. For at regnskapet skal bli riktig må inntekten bokføres i desember. Gå via Meny > Regnskap > Bilag > Registrer nytt bilag > Alle typer bilag.
Med dato 31.12.2026:
Debet (+) 100 000 kroner på «1530 – Opptjent, ikke fakturert inntekt»
Kredit (–) 100 000 kroner på «3950 – Endring i opptjent ikke utfakturert inntekt»

Med dato 1.1.2027:
Debet (+) 100 000 kroner på «3950 – Endring i opptjent ikke utfakturert inntekt»
Kredit (–) 100 000 kroner på «1530 Opptjent, ikke fakturert inntekt»
Når man periodiserer i desember og januar, er det vanlig å bruke 31.12. og 01.01 uavhengig av når jobben ble gjennomført. Det viktigste er at det er riktig måned for at regnskap skal stemme.
De to føringene nuller hverandre ut, og vil ikke påvirke totalen for snekkerbedriften. Men det vil føre at de skatter av inntekten det året arbeidet ble gjort, så det stemmer med det som står i skatteloven.
Periodisering av lønn
Lønnen er forskuddsbetalt eller etterskuddsbetalt. I løpet av store deler av året, vil skattegrunnlaget bli riktig. Men rundt årsskifte må man periodisere lønn, feriepenger og arbeidsgiverangift så skattegrunnlaget blir riktig.
Si det er en ansatt som har jobbet i desember, men får utbetalt lønnen i januar. Da skal det føres sånn her:
Gå via Meny > Regnskap > Bilag > Registrer nytt bilag > Alle typer bilag.
For opparbeidet lønn i desember med dato 31.12.2026:
Debet (+) 40 000 kroner på «5090 – Påløpt, ikke utbetalt lønn»
Kredit (–) 40 000 kroner på «2960 – Annen påløpt kostnad»
For utbetalingen i januar med dato 1.1.2027:
Debet (+) 40 000 kroner på «2960 – Annen påløpt kostnad»
Kredit (–) 40 000 kroner på «5090- Påløpt, ikke utbetalt lønn»
Periodisering av varelager
En klesbutikk kjøpte i starten av året et varelager med 200 jeans. På slutten av året, må de justere regnskapet etter hvor mange varer som ligger igjen på lager.
Det er fordi regnskapet skal vise hva bedriften eier, og for å få skattefradrag på varene etter hvert som de selges. Mot nytt årsskifte må butikken ta en varetelling. Deretter må de gange antall varer med innkjøpspris (eks mva.). 20 jeans x 500 kroner = 10 000 kroner.
For å bokføre går du via Meny > Regnskap > Bilag > Registrer nytt bilag > Alle typer bilag. Legg til varetelling som bilag.
Det bokføres da med dato 31.12:
Debet (+) + 10 000 kroner på konto «1460 – Varebeholding innkjøpte varer for videresalg»
Kredit (–) 10 000 kroner på konto «4390 – Beholdningsendring»