To lister over hvem som eier selskapet
Et aksjeselskap har to lister over hvem som eier aksjene.
Sist oppdatert
Et aksjeselskap har to lister over hvem som eier aksjene.
Sist oppdatert
De bygger på de samme opplysningene, men brukes til ulike formål.
Alle aksjeselskaper skal ha en aksjeeierbok, altså en liste over hvem som eier aksjene. Styret har ansvaret for at den blir laget når selskapet stiftes.
Aksjeeierboken skal vise:
Den kan føres elektronisk. I Conta finner du den under fanen Aksjeeierbok på aksjeklassen. Se Legg inn aksjonær og aksjeklasser.
Når noen kjøper aksjer, skal selskapet føre den nye eieren inn i aksjeeierboken uten opphold. Den nye eieren skal få beskjed når det er gjort.
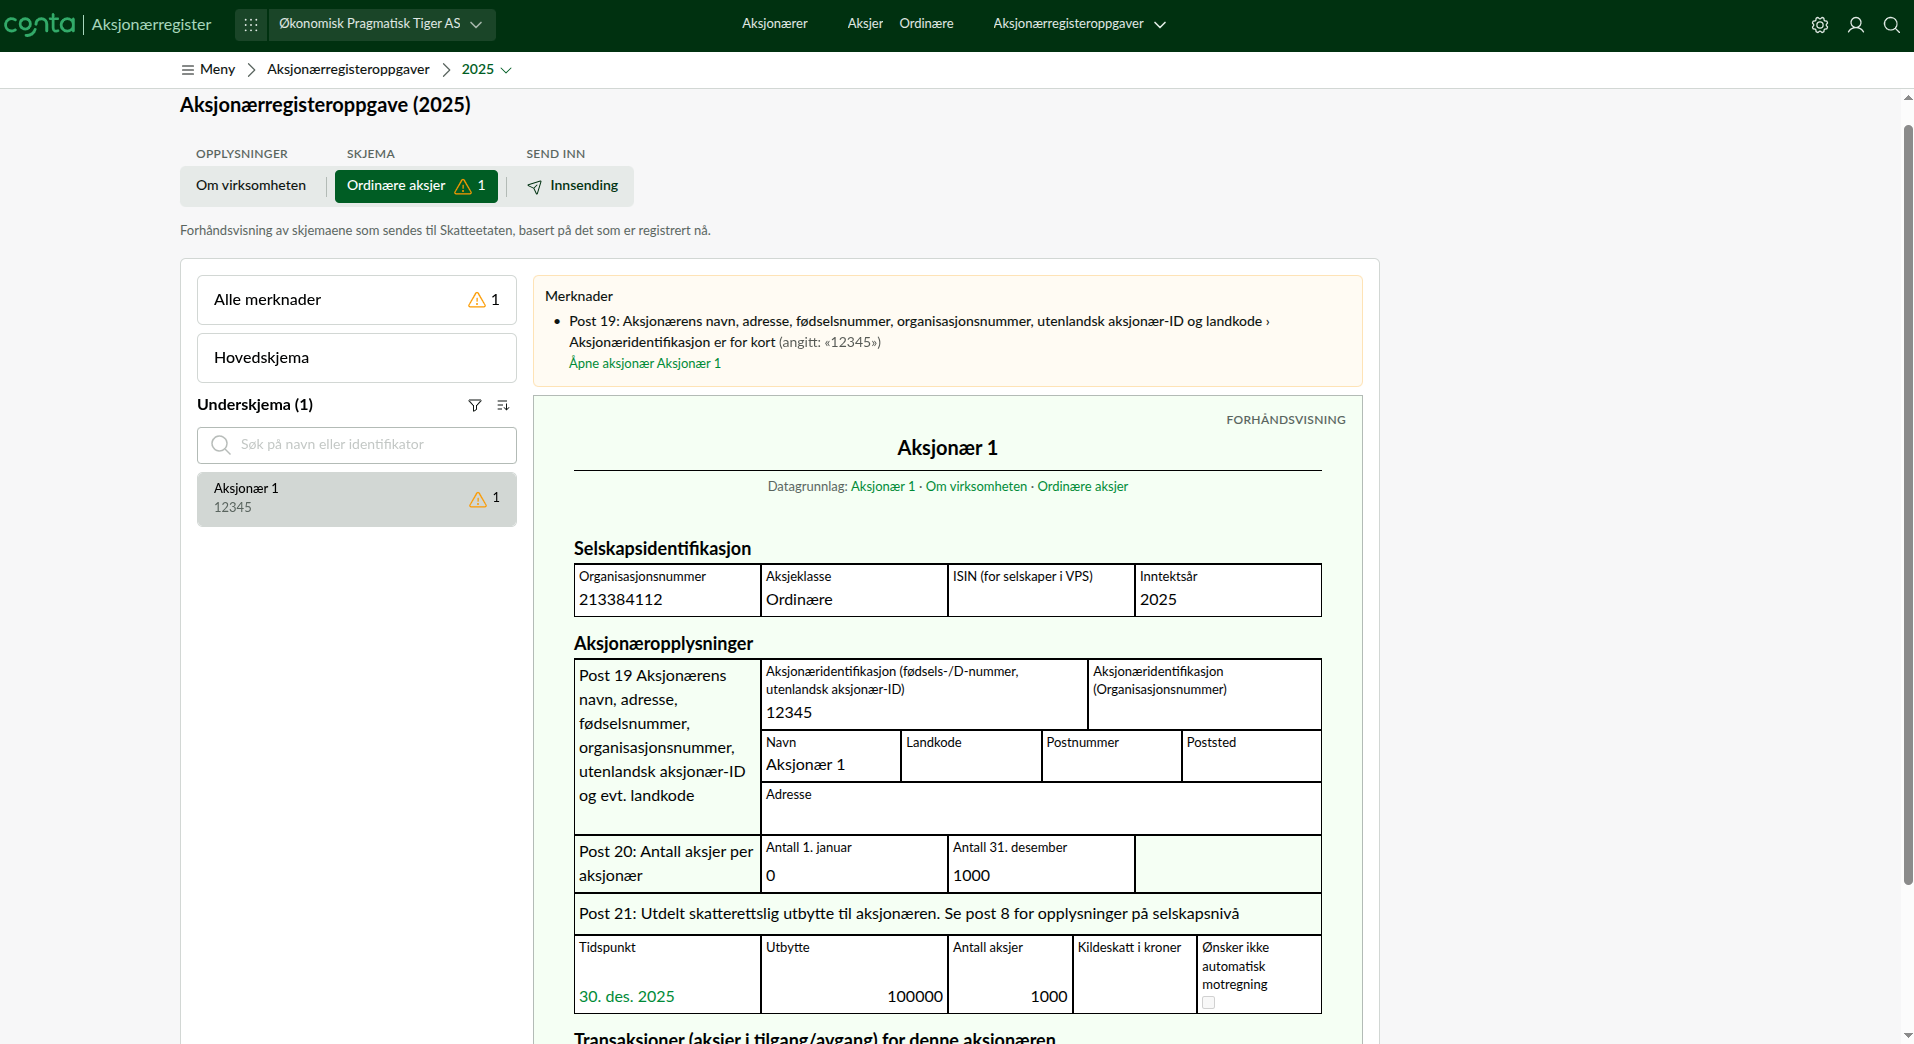
Registeret bygger på aksjonærregisteroppgaven som selskapet sender inn hvert år.
Skatteetaten bruker registeret til å fylle ut skattemeldingen til eierne. Derfor står det også der hva eierne betalte, og hva som har skjedd med aksjene i løpet av året.
Les mer: Aksjonærregisteroppgaven: slik leverer du den i 2027 og Aksjeoppgaven: det eierne får fra Skatteetaten
Aksjeeierboken er tilgjengelig for enhver. Hvem som helst kan be selskapet om å få se den, unntatt eiernes digitale adresse, for eksempel e-post. Styret oppretter aksjeeierboken, og det er selskapet som gir innsyn.
Skatteetatens aksjonærregister: Skatteetaten gir alle innsyn i noen av opplysningene. Innsynet åpner hvert år i mai. Da kan alle se hvem som eide aksjene per 31. desember året før, og hvor mange aksjer de hadde. Det eierne betalte for aksjene, er ikke med.
Aksjonærregisteroppgaven skal bygge på aksjeeierboken. Står det noe annet i oppgaven enn i aksjeeierboken, er det som regel en feil i en av dem.
Sjekk derfor at aksjeeierboken er oppdatert før du sender inn oppgaven:
Finner du en feil i en oppgave som allerede er sendt, sender du en ny, komplett oppgave fra sluttbrukersystemet ditt. Det er et program som sender oppgaven rett til Skatteetaten.