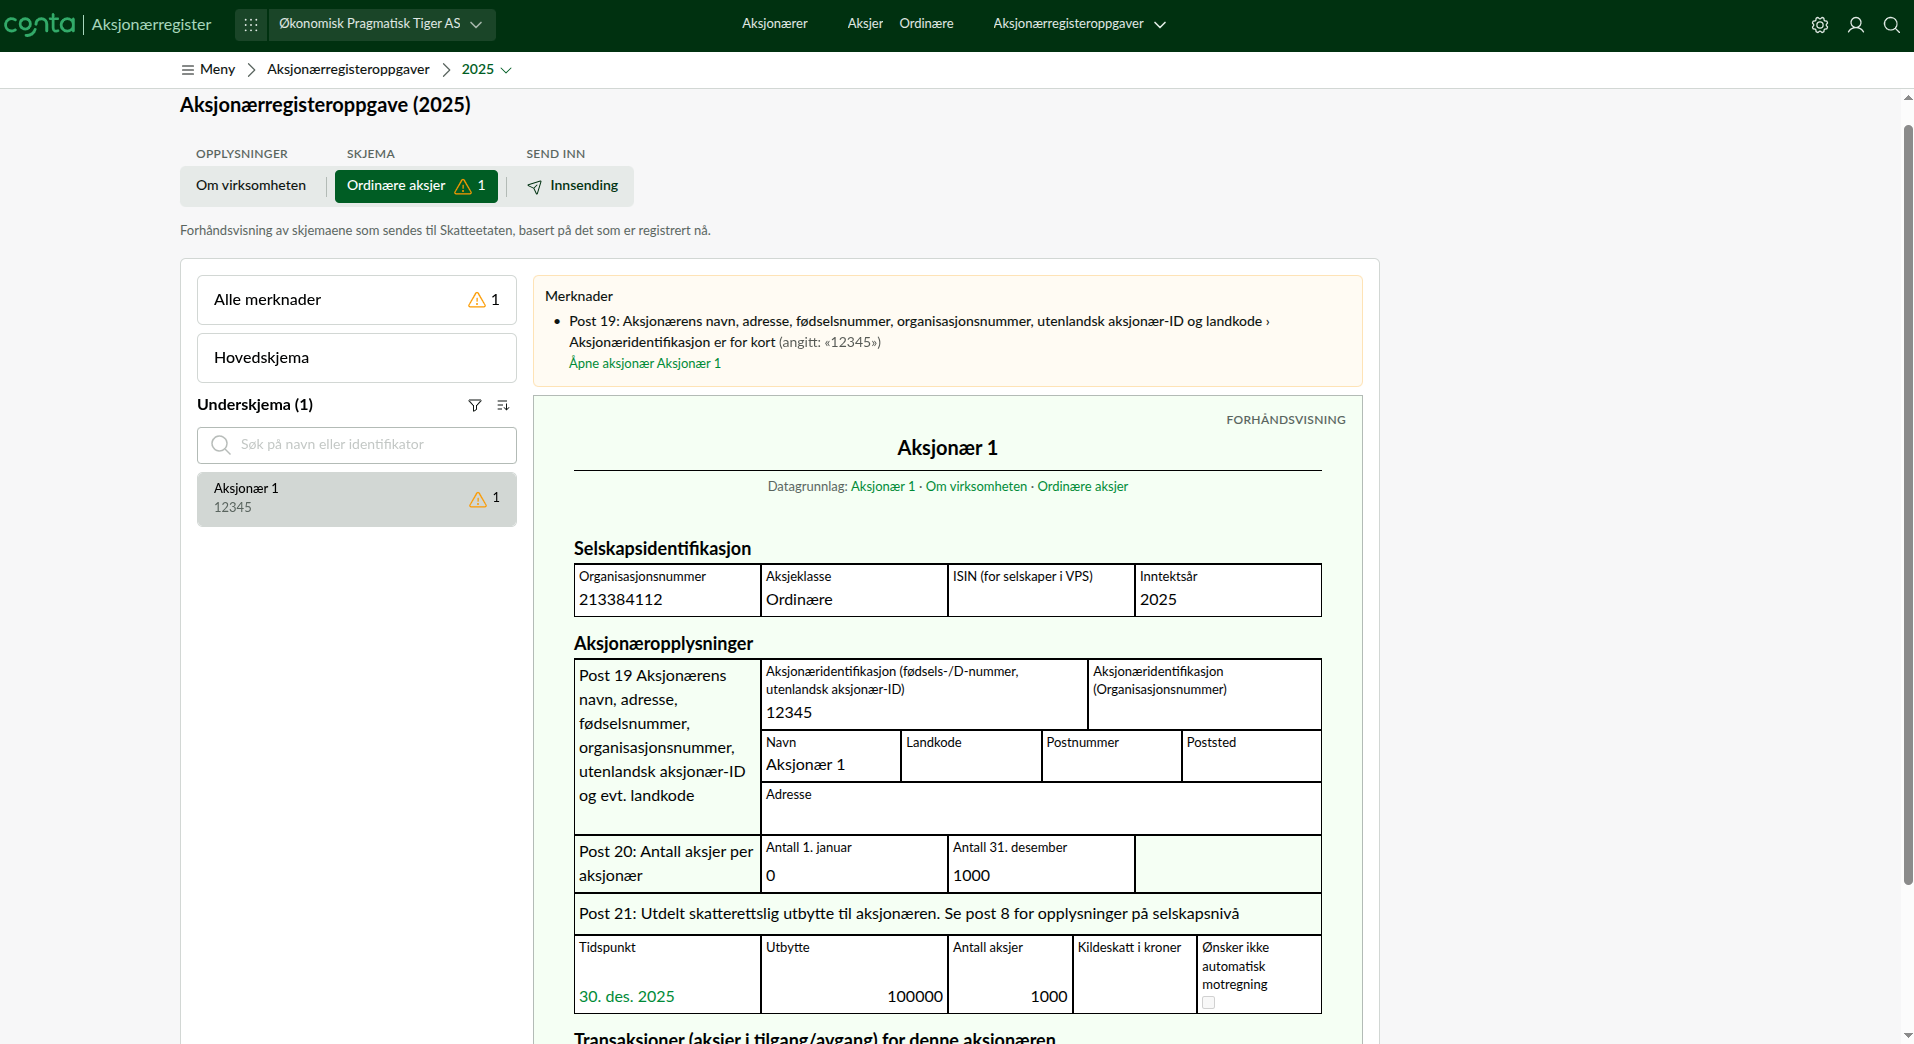
Derfor må anskaffelseskosten stå riktig i aksjonærregisteroppgaven. Skatteetaten bruker oppgaven til å fylle ut skattemeldingen til eierne.
Hva er anskaffelseskost?
Det kommer an på hvordan eieren fikk aksjene:
Når aksjene selges
Selger eieren aksjene, regnes gevinsten slik: salgssummen minus anskaffelseskosten. Eier et selskap aksjene, er reglene andre.
Et eksempel
Ola betalte 15 000 kroner for aksjene sine da selskapet ble stiftet. Noen år senere selger han dem for 25 000 kroner.
| Beløp |
|---|
| Salgssum | 25 000 kr |
| Anskaffelseskost | − 15 000 kr |
| Gevinst | 10 000 kr |
Det er gevinsten på 10 000 kroner som skattlegges. Hadde anskaffelseskosten stått for lavt i oppgaven, ville Ola fått en for høy gevinst i skattemeldingen.
Hvorfor dette må stå riktig i oppgaven
Anskaffelseskosten følger aksjen fra år til år. En feil blir med år etter år, og slår ut på nytt når aksjene selges.
Les mer om hvordan Skatteetaten bruker oppgaven i Aksjeoppgaven: det eierne får fra Skatteetaten.
Slik gjør du det i Conta
I Conta fyller du ut feltet Anskaffelseskost for hver eier når du registrerer stiftelsen, nye aksjer og kjøp og salg. Ved kjøp og salg er det det kjøperen betalte for alle aksjene til sammen. Les hvordan i hjelpeartiklene Registrer stiftelsen av selskapet, Registrere en nyemisjon og Registrere kjøp og salg av aksjer i aksjonærregisteroppgaven.
Fantes selskapet før Conta, legger du inn et startpunkt (Oppsummering). Der brukes et annet tall i feltet Anskaffelseskost: pålydende pluss overkursen som er betalt inn på eierens aksjer, ikke det eieren betalte. Tallet brukes bare for at oppsummeringen skal gå opp, og det sendes ikke til Skatteetaten. Les mer i Startpunkt for selskap med historikk.
Når er fristen?
Oppgaven som leveres innen mandag 1. februar 2027, gjelder 2026. Fristen er egentlig 31. januar, men det er en søndag. Les mer i hovedartikkelen Aksjonærregisteroppgaven: slik leverer du den i 2027.
Kilder