Tilbakegående mva-oppgjør
Når du registrerer firmaet ditt i Merverdiavgiftsregisteret, kan du også få tilbakebetalt mva. på innkjøp som ble gjort inntil tre år tilbake i tid.
Sist oppdatert
18.07.2025
Redaksjonen
Når du registrerer firmaet ditt i Merverdiavgiftsregisteret, kan du også få tilbakebetalt mva. på innkjøp som ble gjort inntil tre år tilbake i tid.
Sist oppdatert
18.07.2025
Redaksjonen
Tilbakegående mva-oppgjør reguleres i merverdiavgiftsloven § 8-6. Tidligere måtte du sende inn en tilleggsoppgave til den første mva-meldingen din, men fra 2022 skal du rapportere tilbakegående mva. i den vanlige mva-meldingen.
Les mer om Merverdiavgiftsregisteret.
Slik rapporterer du tilbakegående mva.:
Hvis du ikke allerede har gjort det, må du først bokføre alle bilag på kjøpsdatoen.
De skal bokføres med mva-kode 0.
Slik gjør du det: Registrere kjøp
Husk å ta vare på alle bilag som skal være med når du beregner fradraget!
Etter bedriften har blittmva-registrert, må du bokføre bilagene på nytt i første termin etter du ble mva-registrert. Hver mva-termin dekker to måneder:
1. termin: januar og februar
2. termin: mars og april
3. termin: mai og juni
4. termin: juli og august
5. termin: september og oktober
6. termin: november og desember
Hvis bedriften registreres i mva-registeret i mars, må du bokføre bilagene for tilbakegående mva. med en dato i mars eller april samme år.
Gå til toppmenyen > Regnskap > Bilag > Registrer nytt bilag > Alle typer bilag.
Her bokfører du bilagene slik:

På den måten vil regnskapet beregne mva. av varen og redusere selve kostnaden. Når du leverer første mva-melding, vil disse kostnadene komme med.
Husk! Når du sender inn mva-melding med tilbakegående mva., må du også gi beskjed til Skatteetaten om at kostnader tilbake i tid er med i den. I Conta gjør du det ved å trykke på «Legg til merknad» ved siden av posten i mva-meldingen.
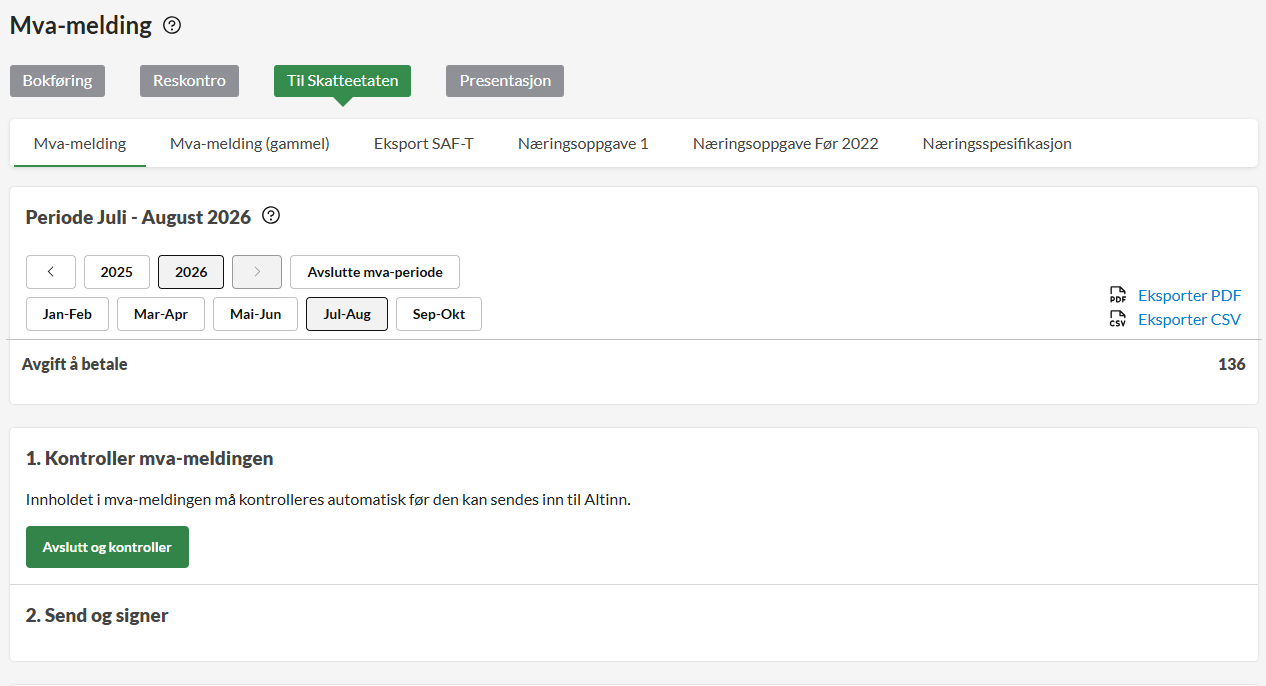
Du leverer mva-meldingen direkte fra Conta.
For at firmaet skal ha fradragsrett for tilbakegående mva., må det kjøpe inn varer og tjenester til bruk i virksomheten. Du kan f.eks. ikke kreve tilbake mva. for en bærbar PC du ikke har brukt i sammenheng med firmaet, eller som du har brukt i hobbysammenheng. Så lenge utstyret eller tjenestene brukes i den mva-pliktige driften kan du få tilbake mva. for disse innkjøpene.
Så lenge det er anskaffelser som henger direkte sammen med mva-pliktig drift, kvalifiserer det for tilbakegående mva-oppgjør. Det betyr også at anskaffelser som ble brukt til hobbyvirksomhet og senere ble brukt i mva-pliktig virksomhet, ikke vil være mulig å føre opp i det tilbakegående oppgjøret. Du kan velge å ta i bruk slikt utstyr i firmaet ditt, men du kan ikke få tilbake mva. for innkjøpskostnaden.
Du kan kreve tilbake mva. helt tilbake til virksomhetens startdato, maksimalt 3 år tilbake i tid. Det betyr også at firmaet må ha vært registrert i Enhetsregisteret og hatt et organisasjonsnummer da innkjøpene ble gjort. Du kan ikke kjøpe varer som privatperson og så få tilbakegående mva-oppgjør for dem på vegne av firmaet.
Du kan heller ikke ta med anskaffelser som firmaet kjøpte før mva-registrering, men som nå er solgt videre, i det tilbakegående oppgjøret. Unntaket gjelder varer som firmaet kjøpte for videresalg som en del av driften, og som ble solgt etter at firmaet ble mva-registrert.